*이 글은 돈이 없이 파이어 파이어를 외치는 한 40대 남자의 개인적인 투자 관련 내용을 정리하는 글로서, 특정 상품이나 투자 방법을 권하는 투자 조언이 아닙니다. 그래프의 숫자는 단순한 가정으로 계산한 예시일 뿐 미래 수익을 보장하지 않고, 각자 도생하시죠!!
파이어 파이어만 맨날 외쳐보았는데, 나의 현재 상황에 대해서 한번도 체크해본적이 없었습니다.
맨날 파이어만 한 부부들의 유튜브만 보고 나도 언젠가 할거야만 외치고 현재의 상황에 대해서 정리하지 않았기에 이번에 한번 해보려고 합니다.
참고로 현재에 대한 상태를 체크해보진 않았지만, 목표는 있었습니다.
1. 우선 집 담보 대출을 다 갚았을 때 은퇴하기.(혹은 은퇴 시점에 빚은 다 갚기)
2. 금융 자산이 15억 되었을 때 은퇴하기.(가능한가?)
2.1 ? : 금융 자산 15억 + 1.8억의 잉여 현금 일 때까지 은퇴할 지는 생각해보기.
15억은 어디서 나왔는가?
"은퇴를 하려면 돈이 얼마나 있어야 할까??" 라는 질문에 답은 사람마다 솔직히 다릅니다.
돈을 적게 쓰는 사람이 있고, 많이 쓰는 사람이 있고 하지만 중요한 것은 자기가 다 만족하게 사는 것이라고 생각합니다.
물론 많으면 많을수록 좋겠지만, 40년 넘게 살다보면 내가 그렇게까지는 할수 없다는 것도 알 수 있을 것으로 예상합니다.
제 기준은 바로 너무나도 유명한 "4%의 법칙"입니다.
인터넷에 찾으면 너무나도 많기 때문에, 굳이 긴 설명은 하지 않겠습니다.
은퇴 첫해의 자산 4%를 매년 꺼내써도 30년동안 돈이 바닥이 나지 않을 것 같다는게 한줄 요약입니다.
55살에 은퇴해서 100살까지 산다고 하면 제 생각에는 죽을 때 쯤에도 남지 않을까 생각이 듭니다.
저는 월 500으로 세팅을 했습니다.
뭐 건보료 국민연금 등을 생각해보면 끝도 없지만 우선 시뮬레이션을 돌려보겠습니다.
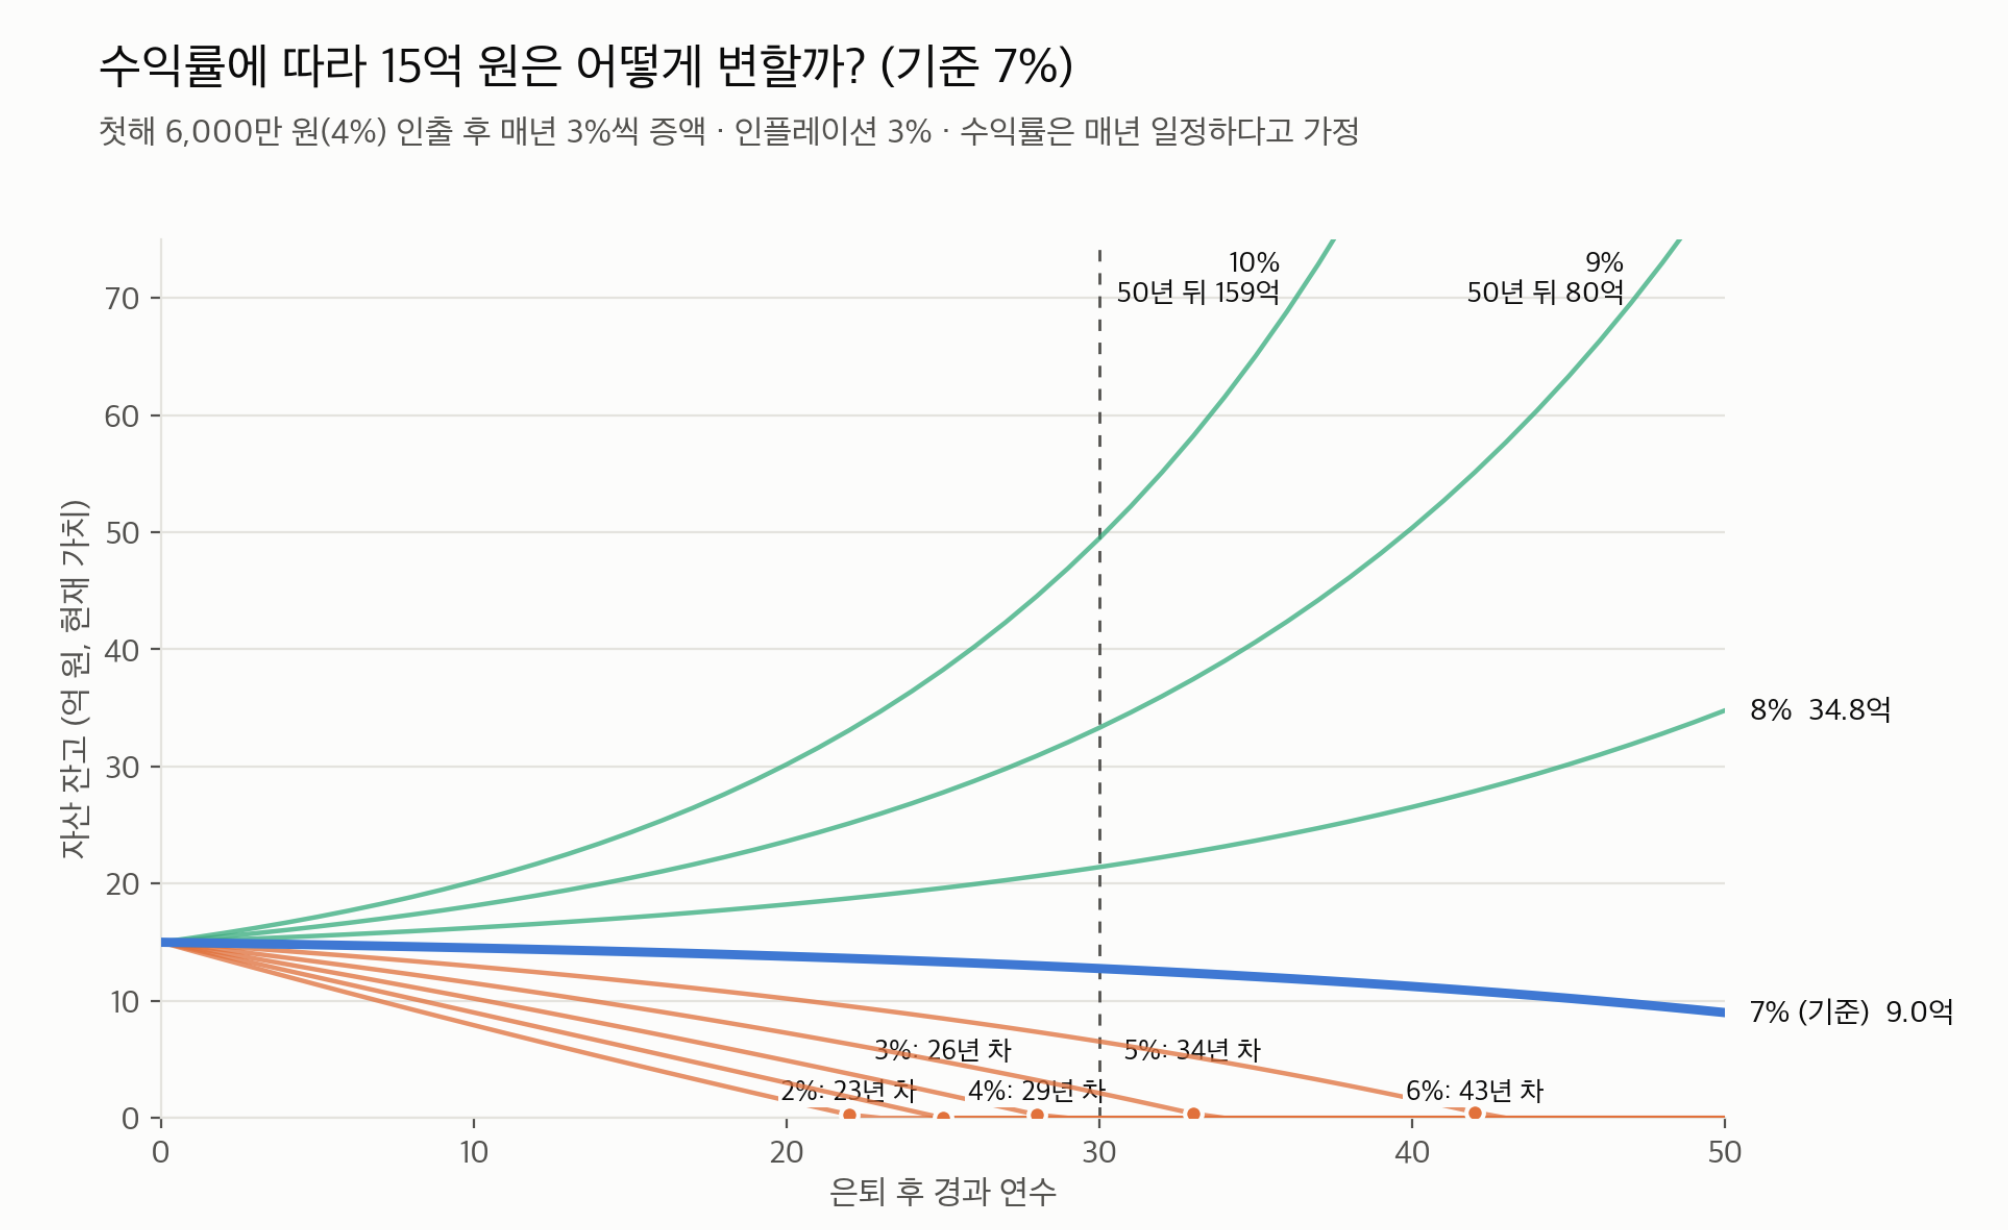
요즘 AI 때문에 이런 것 계산은 정말 쉽습니다.
제가 15억이 있을 경우 수익 6%만 내도 내가 죽을 때쯤 돈이 사라질 것으로 예상됩니다.
하지만 저는 부동산을 가지고 있고, 또 제 연금이 있기에 그럴 일이 또 없어질 것이라고 예측은 하고 있는데, 인생은 또 모르죠 ㅎㅎㅎ
그래도 이 정도라도 계산을 해보는 것이 어딘가요?
나의 현재 상황
그렇다면 현재 나의 상태는?? 어떤가요?
우선 여러가지 방식으로 체크할 수 있겠지만, 얼마 전에 유튜브에서 본 엑셀로 계산해보려고 합니다.
바로 이 유튜브 입니다.
https://www.youtube.com/watch?v=oQjZWZ3MLS4
그리고 그 분이 만든 엑셀입니다.
뭐 엄청난 것은 아니지만, 현재 저의 상황을 파악할 수 있게 만듭니다.
미키피디아 자산 관리 문서
ABCDEFGHIJKLMNOPQRSTUVWXYZ1사용하기 전에 먼저 읽어주세요.2- 문서 사용법과 사례는 미키피디아에서 소개했으니 아래 영상을 먼저 보시고 사용하실 것을 추천드립니다.💰대기업도 퇴사하게 도와주는
docs.google.com
저도 제 마이너스 자산까지는 처음 계산해보고 정리해봤는데, 빚이 엄청납니다.
물론 제가 올해 이 시점(26년 11월 20일)에 차를 샀고, 할부까지 생겨 더 커진 것은 있겠지만 이 빚을 다 갚을 수 있을까? 하는 생각이 갑자기 생겼습니다.
그래도 이렇게 정리를 하면서 저의 상황에 대해 하나씩 파악할 수 있는 것은 좋은 시작이라고 긍정적으로 바라보겠습니다.
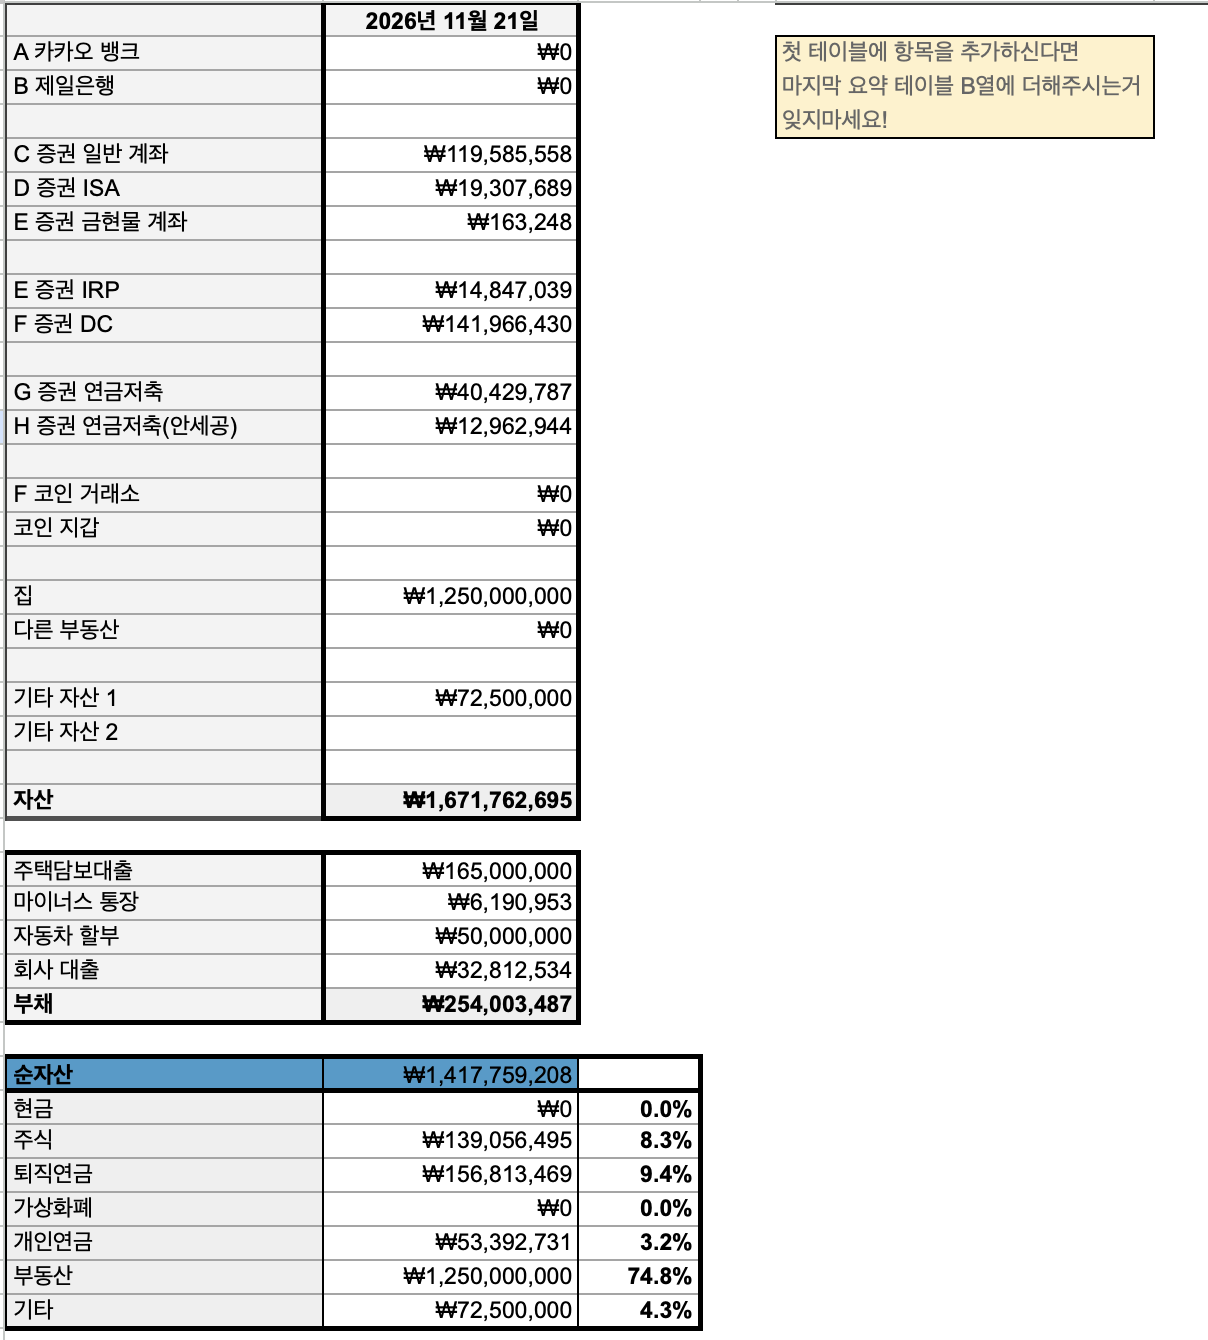
이 글을 보는 사람이 그다지 없을 것으로 예상하기에 한번 까봅니다.
운좋게 친구의 권유로 사게 된 집 값이 너무 올라 엄청난 자산가처럼 보일지 모르지만, 실제로는 그렇지 않습니다.
경제적 서포트 없이, 나름 부모님에게 물려받은 몸과 키워주신 좋은 환경만으로 여기까지 왔다는 것은 감사한 마음과 함께 저에게는 나름 자부심을 가지고 있긴 합니다.
26년 큰 하락장으로 인하여 계좌가 엄청나게 줄어들었습니다.
또 12년 된 차를 처리하고 새 차 구매 때문에 특정 자산(코인)이 사라지고 빚이 늘어났습니다.
체크해본 후의 내가 생각 하는 문제점.
제 상황을 체크해보고 제가 생각하는 문제점을 생각해봤습니다.
1. 현금이 없다.
수중에 돈이 없습니다. 그 이유는 제가 남는 돈은 생기는 대로 무조건 증권계좌로 옮겨서 ETF를 구매하고 있습니다.
먼가 큰 돈이 필요할 때마다, 마이너스 통장을 사용하거나 일정 주식을 팔아서 마련하고 있었습니다.
그 동안은 목돈을 쓴적도 없고 하락장이 아닐 때 그 자산을 팔아서 마련했는데, 이번에는 달랐습니다.
최근 몇개월 동안 하락장이 계속 되고, 코인도 떡락해서 뭘 팔아야 할지 모를 때 차를 구매해서 난감해졌습니다.
차를 싸게 사려고 노력했는데, 마이너스된 상태에서 팔아서 사는 상황이 되어서 더 비싸게 차를 사는 기분이 들었습니다.
그래서 앞으로는 현금을 조금은 확보하는 것이 중요하다는 것을 깨달았습니다.
결국 12년 뒤에 꼭 3년치의 생활자금을 현금으로 들고 있어야지가 하나의 목표로 생기게 되었습니다.
2. 빚이 너무 많다.
아파트 담보 대출 및 회사 대출(이 것도 아파트 구매를 위함) 이 너무 많습니다.
적을 수도 있고 많을수도 있는데, 제 소득에서 빚과 원리금을 갚으면 남는게 너무 없습니다.
빨리 갚고 제 투자 원금을 더 높히고 싶습니다.
그리고 정리하다가 다음에는 뭘 정리해야겠다 생각이 들었는데, 바로 빚에 대한 내용을 다음 주제로 정했습니다.
3. 부동산 비중이 너무 높다.
한국인은 대부분 비슷할 것 같은데, 부동산 비중이 너무 높습니다.
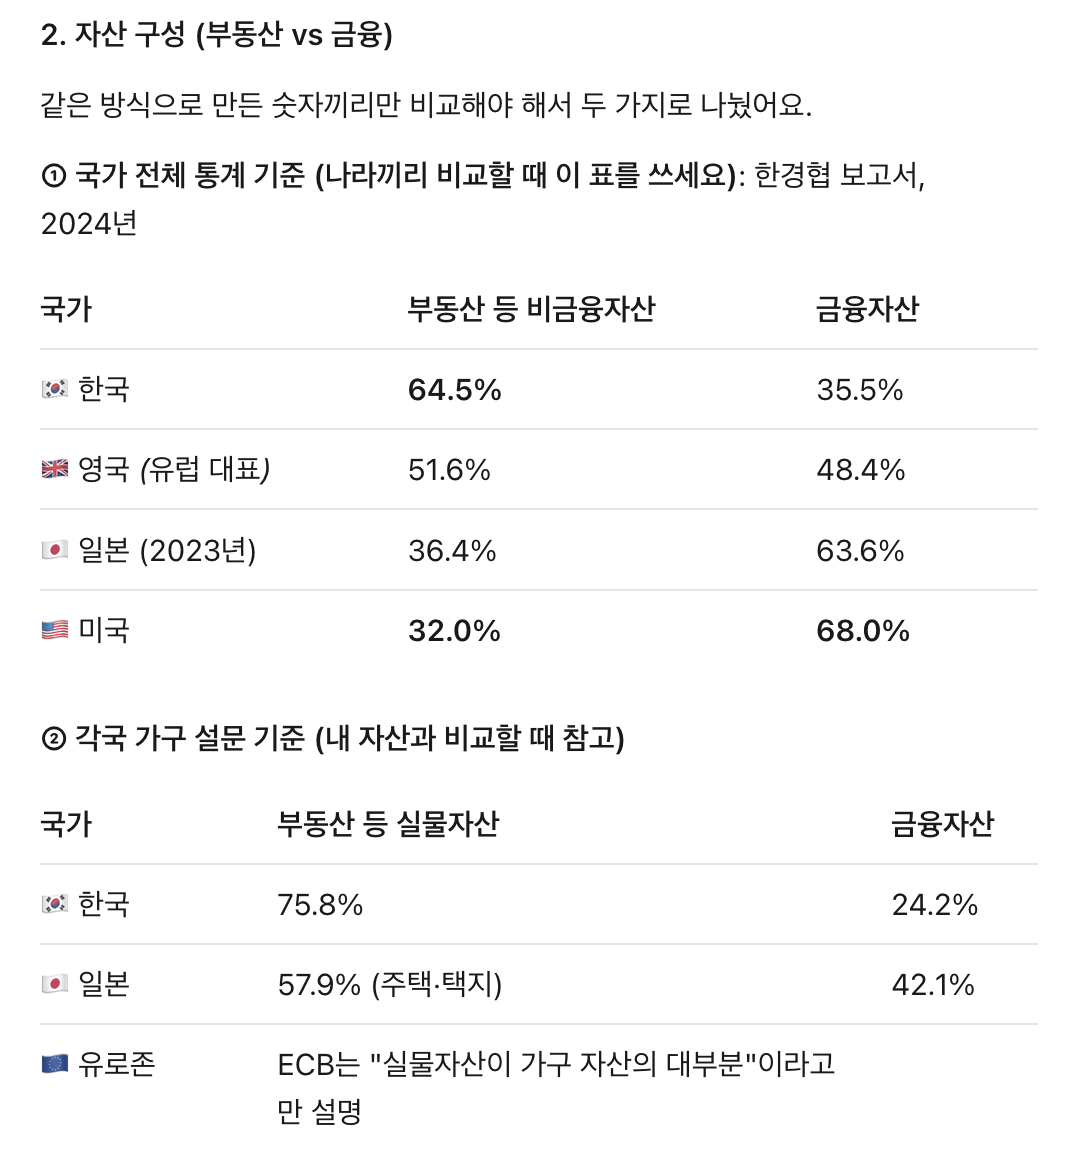
먼가 기준이 다르게 통계마다 다르지만 저도 거의 75%이고, 대한 민국의 평균이 75.8% 이네요 ㅎㅎㅎ
어쩌보니 저도 결국 평균의 삶을 살고 있는 것 같은데, 빨리 금융자산을 높혀서 비중을 금융으로 많이 옮겨보겠습니다.
2026년 11월 21일